Preços do açúcar atingem novo pico em Nova York com riscos climáticos
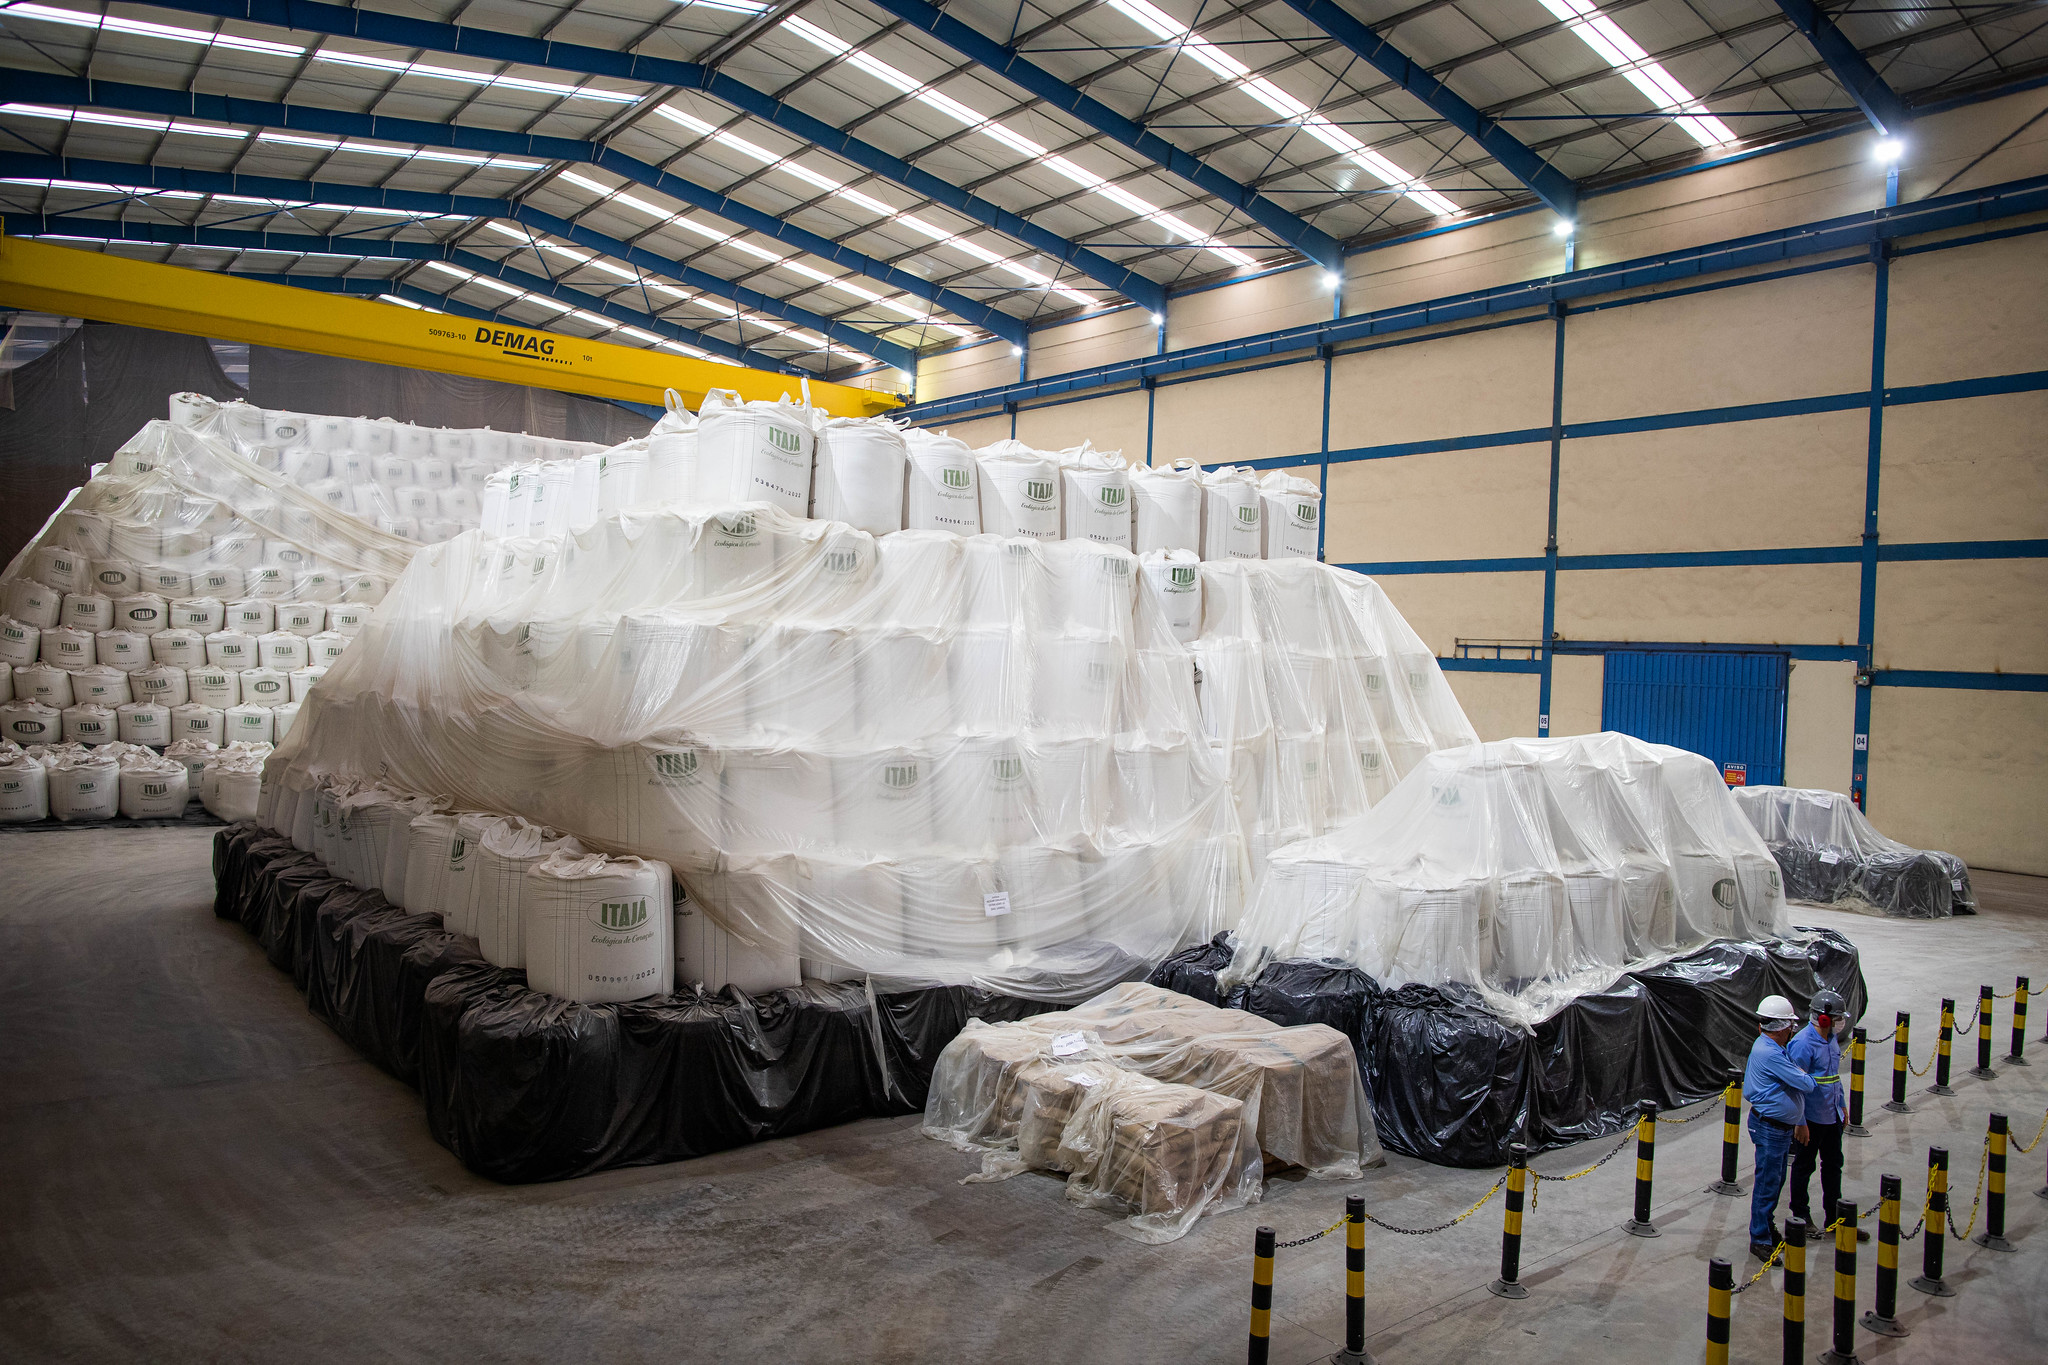
Preços do açúcar atingem novo pico em Nova York com riscos climáticos
Os preços do açúcar subiram substancialmente devido a incertezas climáticas no Brasil e na Ásia, além de projeções que apontam para um déficit global de açúcar nas próximas safras.
Na sexta-feira (2), o mercado internacional viu os preços do açúcar bruto em Nova York alcançarem sua maior cotação em um ano e meio, enquanto no mercado de Londres, o açúcar branco subiu para o maior valor em duas semanas e meia.
O contrato de açúcar bruto com vencimento em março subiu 99 pontos, terminando a 19,93 centavos de dólar por libra-peso. Em Londres, o açúcar branco para dezembro registrou um aumento de 242 pontos, alcançando US$ 531,50 por tonelada.
Essa alta nas cotações foi intensificada pelo movimento de fundos no mercado futuro, especialmente com a previsão de chuvas no Centro-Sul do Brasil, uma área crucial para a produção de cana-de-açúcar. O volume elevado de chuvas pode dificultar a operação das usinas e interromper temporariamente a moagem, reduzindo a oferta disponível a curto prazo.
Déficit global em foco
Além das incertezas climáticas no Brasil, as perspectivas para o balanço global de oferta e demanda impactaram positivamente os preços do açúcar.
A Organização Internacional do Açúcar (ISO), em sua projeção divulgada em 1º de setembro, apontou um déficit global de 200 mil toneladas para a safra 2026/27, após um superávit de 1,1 milhão de toneladas na safra anterior, 2025/26.
A situação na Tailândia também chama atenção, uma vez que é o segundo maior exportador de açúcar do mundo. Em 7 de setembro, a Thai Sugar Millers Corp indicou que a produção tailandesa para 2026/27 pode ter uma redução de 17%, totalizando cerca de 10 milhões de toneladas.
Outro fator importante é o fenômeno El Niño. Especialistas alertam que um episódio intenso pode resultar em menos chuvas no Brasil, Índia e Tailândia, três importantes centros produtores de açúcar. O Centro de Previsão Climática dos EUA previu que o El Niño atualmente em desenvolvimento no Pacífico equatorial pode se tornar um dos mais intensos dos últimos 75 anos.
Expectativas de oferta restrita
Consultorias já começaram a rever suas estimativas, sugerindo um cenário de oferta restringida no futuro.
No dia 3 de agosto, a Covrig Analytics anunciou um déficit mundial de 300 mil toneladas para a safra 2026/27, em vez do superávit de 100 mil toneladas previsto anteriormente.
A Czarnikow, em 14 de agosto, previu um déficit ainda maior, de 2,9 milhões de toneladas para 2027/28. A análise indica que uma maior produção de etanol no Brasil, em detrimento do açúcar, contribuirá para a diminuição da oferta global. Além disso, a Czarnikow prevê uma queda de 0,7% na produção global, totalizando 177 milhões de toneladas, impactada por problemas climáticos na Índia, União Europeia e Tailândia.
Desafios climáticos na Índia
Na Índia, que é o segundo maior produtor mundial de açúcar, a situação climática também é preocupante.
O Departamento Meteorológico indiano informou, na quarta-feira, que as chuvas de monção entre junho e setembro estavam 12,6% abaixo da média até 30 de setembro, um patamar que não é visto há 11 anos.
Em resposta à situação, o governo indiano autorizou, em 20 de agosto, a importação de até 1 milhão de toneladas de açúcar bruto, isento de impostos, até 31 de outubro, uma medida surpreendente, visto que a Índia não recorria a importações significativas desde a safra 2017/18.
A Associação Indiana de Fabricantes de Açúcar e Bioenergia (ISMA) já havia reduzido, em abril, sua projeção de produção da Índia para 2025/26 para 32 milhões de toneladas, uma leve queda em relação à previsão anterior de 32,4 milhões de toneladas, prevendo também exportações de 800 mil toneladas na temporada.
Por outro lado, a USDA projetou que, em abril, a Índia terá um superávit de açúcar de 2,5 milhões de toneladas na safra 2026/27, o primeiro excedente em dois anos.
Incidência de produção no Brasil
A produção no Brasil também tem impacto sobre a alta nos preços. De acordo com informações de agosto da União da Indústria de Cana-de-Açúcar e Bioenergia (Unica), a produção de açúcar na região Centro-Sul caiu 26,3% em junho, somando 3,903 milhões de toneladas.
Como maior produtor mundial de açúcar, qualquer modificação na moagem e na destinação da cana para açúcar ou etanol afeta diretamente as perspectivas de oferta internacional.
Expectativa de superávit futuro
Apesar da significativa alta recente nas cotações e das previsões de déficit para os próximos ciclos, o mercado ainda reflete uma expectativa de ampla oferta em 2025/26.
A ISO antecipa uma produção mundial recorde de 182 milhões de toneladas para a temporada 2025/26, um aumento de 3,5% em relação ao ciclo anterior. A entidade estima um superávit global de 1,1 milhão de toneladas, embora essa expectativa tenha sido reduzida em comparação com os 2,2 milhões de toneladas estimados em maio.
Tal cenário representa uma recuperação após um déficit de 3,46 milhões de toneladas em 2024/25.
Com tudo isso, o mercado de açúcar passa a ser mais suscetível a variações climáticas. Enquanto uma oferta recorde projetada para 2025/26 limita a pressão imediata, os riscos às safras seguintes, especialmente no Brasil, Índia e Tailândia, aumentam as preocupações dos participantes e ajudam a explicar a expressiva valorização observada nos contratos futuros na última sexta-feira.